
Geparktes Auto beschädigt, Verursacher bekannt: Was tun?
Lesezeit: 10 Minuten
Zuletzt bearbeitet: 8. September 2026
Ihr geparktes Auto wurde beschädigt und der Verursacher ist bekannt? Dann haben Sie mehr Rechte, als die meisten Geschädigten wissen – und die gegnerische Versicherung zahlt in aller Regel den kompletten Schaden.
In diesem Ratgeber erklären wir aus der täglichen Gutachter-Praxis, was jetzt konkret zu tun ist, ab wann sich ein eigenes Gutachten lohnt und welche Ansprüche Sie sich nicht entgehen lassen sollten. Verständlich, ohne Juristendeutsch – mit den nächsten Schritten zum sofort Loslegen.
Die Rechtslage in einem Satz: Wer haftet, wenn der Verursacher bekannt ist?
Ein parkendes, ordnungsgemäß abgestelltes Fahrzeug ist am Unfallgeschehen unbeteiligt – es steht schlicht da. Deshalb gilt im Regelfall: Wer ein geparktes Auto beschädigt, haftet zu 100 Prozent, unabhängig davon, wie geringfügig der Schaden auf den ersten Blick wirkt. Eine Mitschuld des Geschädigten kommt allenfalls dann infrage, wenn das eigene Fahrzeug selbst falsch geparkt war und dies nachweislich zum Unfall beigetragen hat – in den allermeisten Fällen ist das nicht relevant.
Für Sie bedeutet das ganz praktisch: Sie müssen nicht mit dem Verursacher verhandeln, keinen Kompromiss suchen und keine eigenen Versicherungsbeiträge riskieren. Sie rechnen den kompletten Schaden über die Kfz-Haftpflichtversicherung des Unfallgegners ab – Ihre eigene Versicherung bleibt außen vor.
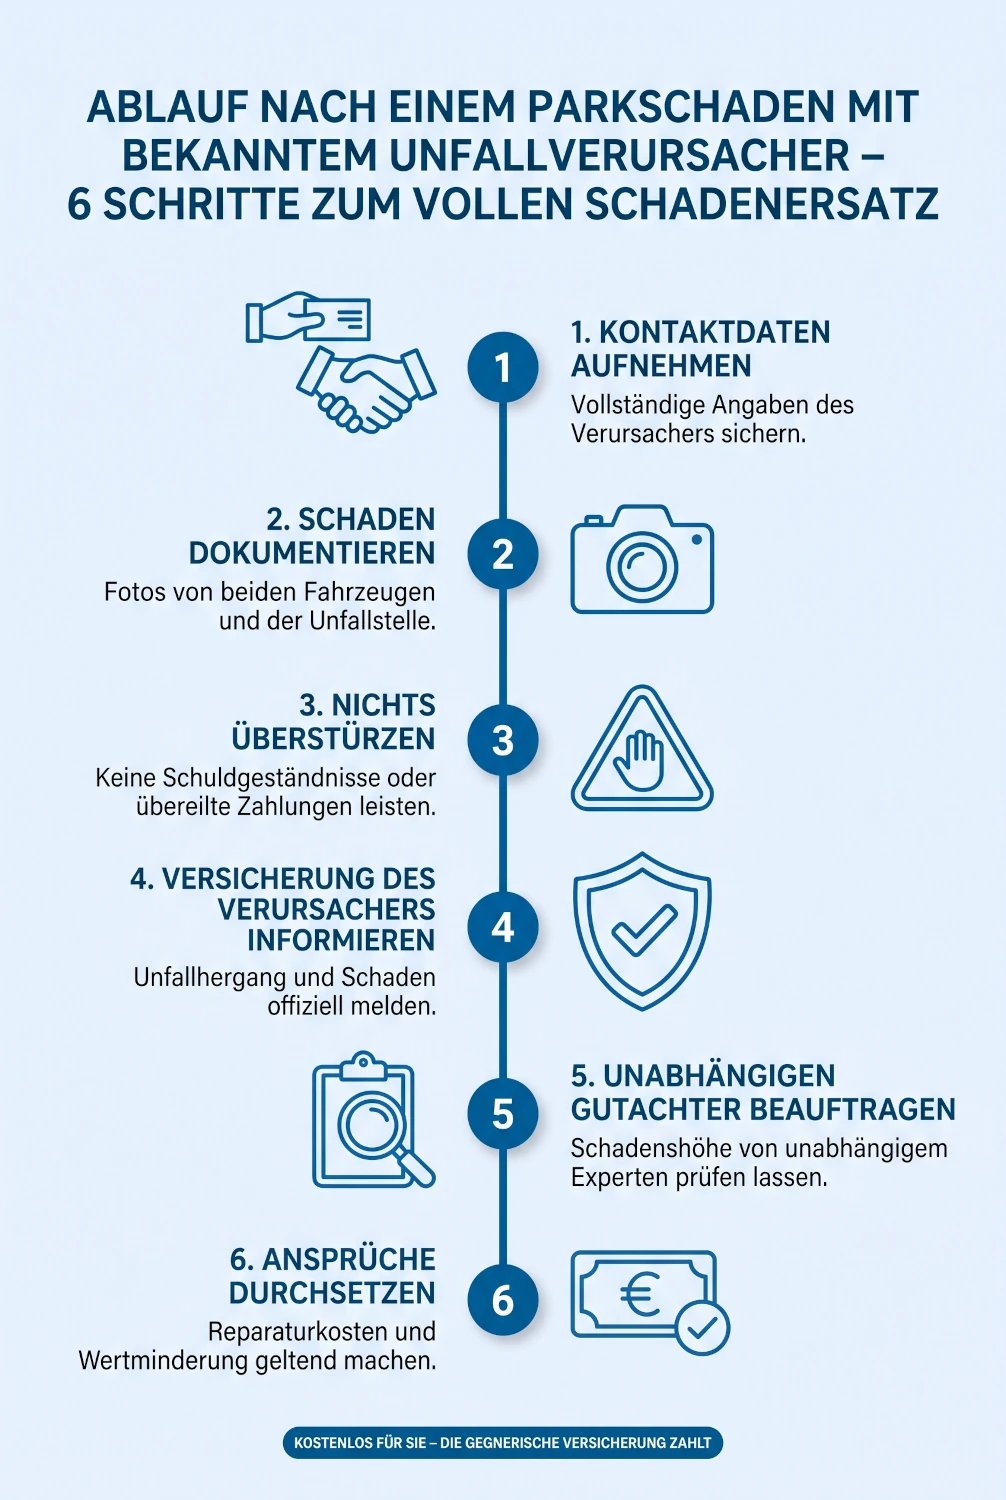
Schritt für Schritt: Das müssen Sie jetzt tun
1. Kontaktdaten vollständig aufnehmen
Notieren Sie – oder lassen Sie sich geben – Name, Anschrift, Kennzeichen und den Namen der Kfz-Haftpflichtversicherung des Verursachers. Liegt nur ein Zettel unter dem Scheibenwischer, prüfen Sie, ob wirklich alle Angaben vollständig und leserlich sind, und rufen Sie kurz an, um den Hergang zu bestätigen. Fehlt die Versicherung, hilft der Zentralruf der Autoversicherer (0800 250 26 00) weiter, sofern zumindest das Kennzeichen bekannt ist.
2. Schaden lückenlos dokumentieren
Fotografieren Sie die Beschädigung aus mehreren Perspektiven: Nahaufnahmen der Schadensstelle und Übersichtsbilder, die Fahrzeug, Parkposition und Umfeld zeigen. Notieren Sie Datum, Uhrzeit und Ort. Gibt es Zeugen, sichern Sie deren Namen und Telefonnummer – erfahrungsgemäß sind sie später, wenn der Verursacher den Hergang plötzlich anders schildert, Gold wert.
Gutachter-Tipp: Fotografieren Sie auch das gegnerische Fahrzeug, sofern es noch vor Ort ist – speziell die Anstoßstelle. Passt der Schaden an Ihrem Auto exakt zur Höhe und Form der Beschädigung am gegnerischen Fahrzeug, lässt sich später jede Diskussion über den Unfallhergang im Keim ersticken.
3. Nichts überstürzen
Lassen Sie den Schaden bis zur Begutachtung unrepariert und unterschreiben Sie vor Ort kein Schuldanerkenntnis oder Gutachterwahl-Formular der Gegenseite – auch wenn es freundlich als reine Formalität verkauft wird. Solche Dokumente schränken später Ihre Rechte ein, ohne dass Ihnen das im Moment bewusst ist.
4. Schaden bei der gegnerischen Versicherung melden
Sie können den Schaden direkt bei der Kfz-Haftpflichtversicherung des Verursachers melden und sich ein Aktenzeichen geben lassen. Wichtig zu wissen: Sie sind zu keinem Zeitpunkt verpflichtet, die Partnerwerkstatt oder den hauseigenen Gutachter der gegnerischen Versicherung zu akzeptieren. Genau hier verschenken die meisten Geschädigten bares Geld.
5. Einen unabhängigen Kfz-Gutachter beauftragen
Liegt der Schaden voraussichtlich über der Bagatellgrenze von rund 750 bis 1.000 Euro, haben Sie das gesetzliche Recht auf einen eigenen, unabhängigen Sachverständigen – auf Kosten der gegnerischen Versicherung. Ein kurzer Anruf oder ein paar Fotos per WhatsApp reichen meist schon aus, damit wir Ihnen ehrlich sagen können, ob sich ein vollständiges Gutachten lohnt oder ein einfacher Kostenvoranschlag ausreicht.
6. Ansprüche vollständig geltend machen
Auf Basis des Gutachtens fordern Sie nicht nur die reinen Reparaturkosten, sondern auch die Wertminderung, ggf. Nutzungsausfall oder Mietwagen, die Kosten für einen Verkehrsanwalt sowie die Gutachterkosten selbst. Alternativ können Sie sich den Schaden auch fiktiv – also ohne tatsächliche Reparatur – auf Basis des Nettobetrags auszahlen lassen.
Ab wann lohnt sich ein Gutachten? Die Bagatellgrenze einfach erklärt
Nicht jeder Kratzer braucht ein vollständiges Schadengutachten. Bei wirklich minimalen Schäden reicht oft ein einfacher Kostenvoranschlag der Werkstatt. Die Grenze dafür – die sogenannte Bagatellgrenze – liegt laut ständiger Rechtsprechung bei rund 750 bis 1.000 Euro Reparaturkosten. Grundlage ist ein vielzitiertes Urteil des Bundesgerichtshofs (BGH, Urteil vom 30.11.2004, Az. VI ZR 365/03), an dem sich Amts- und Landgerichte bis heute orientieren.
Das Tückische dabei: Bei modernen Fahrzeugen ist diese Grenze schneller erreicht, als die meisten denken. Hinter einer harmlos wirkenden Delle stecken heute oft Parksensoren, Kamerahalterungen oder mehrschichtige Lackaufbauten benachbarter Bauteile – die Kosten summieren sich schnell. Für einen Laien ist das am geparkten Auto praktisch nicht einzuschätzen.
Gutachter-Tipp aus der Praxis: In unserem Arbeitsalltag erleben wir es ständig – ein Kratzer, der auf den ersten Blick nach 200 Euro aussieht, entpuppt sich beim genauen Hinsehen als 900-Euro-Schaden, weil ein Sensor im Stoßfänger neu kalibriert werden muss. Lassen Sie sich deshalb im Zweifel immer kostenlos von uns einschätzen, bevor Sie sich mit einem reinen Kostenvoranschlag zufriedengeben.
Eine unabhängige Einordnung dazu liefert auch die Stiftung Warentest in ihrem Ratgeber zur Parkschaden-Regulierung – eine gute neutrale Quelle, falls Sie sich zusätzlich informieren möchten.
Was zahlt die gegnerische Versicherung wirklich? Ihre Ansprüche im Überblick
Viele Geschädigte denken, mit den reinen Reparaturkosten sei die Sache erledigt. Tatsächlich stehen Ihnen bei einem bekannten, unstreitigen Verursacher deutlich mehr Ansprüche zu:
| Anspruch | Was das bedeutet |
|---|---|
| Reparaturkosten | Die vollständigen Kosten, um Ihr Fahrzeug in den Zustand vor dem Unfall zu versetzen – inklusive oft vergessener Positionen wie Verbringungskosten für den Transport zur Lackiererei. |
| Wertminderung (merkantiler Minderwert) | Ihr Auto gilt nach einem Unfall rechtlich als „unfallbehaftet“ und ist beim Wiederverkauf weniger wert – selbst nach fachgerechter Reparatur. Diesen Betrag beziffert nur ein Gutachten. |
| Nutzungsausfall oder Mietwagen | Entweder Sie mieten während der Reparatur ein Ersatzfahrzeug (Kosten werden erstattet), oder Sie verzichten darauf und erhalten stattdessen eine tägliche Nutzungsausfallentschädigung. Beides gleichzeitig geht nicht. |
| Gutachterkosten | Die Kosten für Ihren unabhängigen Sachverständigen trägt vollständig die gegnerische Versicherung, sofern der Schaden über der Bagatellgrenze liegt. |
| Anwaltskosten | Bei unstreitiger Haftung übernimmt die gegnerische Versicherung in aller Regel auch die Kosten für einen Verkehrsanwalt, der Ihre Ansprüche durchsetzt. |
Gutachter-Tipp: Die Wertminderung ist der Anspruch, den Geschädigte am häufigsten verschenken – einfach weil sie ohne Gutachten gar nicht existiert. Ein Kostenvoranschlag der Werkstatt weist ausschließlich Reparaturkosten aus, niemals eine Wertminderung. Wer sich damit zufriedengibt, verzichtet stillschweigend auf einen Anspruch, der ihm eigentlich zusteht.
Sollte es um die rechtliche Durchsetzung gehen, arbeiten wir eng mit spezialisierten Verkehrsrechtsanwälten zusammen, zum Beispiel der Kanzlei Rischmüller & Seide hier in Braunschweig – die Kosten dafür trägt bei klarer Haftungslage ebenfalls die gegnerische Versicherung.
Muss ich den Gutachter oder die Werkstatt der gegnerischen Versicherung akzeptieren?
Nein. Sie haben als Geschädigter das Recht auf freie Gutachterwahl und freie Werkstattwahl. Die gegnerische Versicherung wird Ihnen oft von sich aus einen „eigenen“ Gutachter oder eine Partnerwerkstatt vorschlagen – das ist rechtlich zulässig, aber selten in Ihrem Interesse. Diese Gutachter stehen im Zweifel auf der Seite der Versicherung, die sie regelmäßig beauftragt, nicht auf Ihrer.
Ein wirklich unabhängiger Sachverständiger hat kein wirtschaftliches Interesse an einem möglichst niedrigen Schadensbetrag. Er dokumentiert, was tatsächlich beschädigt ist, und beziffert es vollständig – inklusive der Positionen, die eine versicherungsnahe Kalkulation gerne „übersieht“.
Was, wenn der Verursacher den Hergang bestreitet?
Auch wenn der Verursacher zunächst kooperativ wirkt, kann es passieren, dass die Darstellung später plötzlich abweicht oder er sich gar nicht mehr meldet. Genau deshalb ist die Dokumentation aus Schritt 2 so wichtig: Ein unabhängiges Schadengutachten hält Schadensbild, Schadensumfang und die technische Kompatibilität mit dem geschilderten Hergang gerichtsverwertbar fest. Bestreitet die gegnerische Versicherung später die Verursachung, haben Sie damit ein belastbares Dokument in der Hand – statt nur Ihrer eigenen Erinnerung.
Kostenloser Anspruchscheck: Lohnt sich in Ihrem Fall ein Gutachten?
Drei kurze Fragen genügen für eine erste, unverbindliche Einschätzung – direkt hier im Browser.
Was steht Ihnen nach dem Parkschaden zu?
Beantworten Sie 3 kurze Fragen und erhalten Sie sofort eine erste Einschätzung – in unter einer Minute.
Ist der Verursacher des Schadens an Ihrem Auto bekannt?
Wie hoch schätzen Sie die Reparaturkosten?
Haben Sie den Schaden schon mit Fotos dokumentiert?
Und wenn der Verursacher unbekannt ist?
Ein kurzer Hinweis, weil viele Betroffene erst nach dem Auffinden des Schadens merken, dass sie eigentlich in diese Situation gehören: Ist der Verursacher nicht bekannt – kein Zettel, keine Zeugen, keine Spur – ändert sich das Vorgehen grundlegend. Dann gilt es, immer die Polizei zu verständigen und Anzeige gegen unbekannt zu erstatten, und der Schaden wird, sofern vorhanden, über die eigene Vollkaskoversicherung reguliert – abzüglich Selbstbeteiligung und mit Rückstufung der Schadenfreiheitsklasse. Die Teilkasko hilft hier nicht, sie deckt Parkschäden durch unbekannte Verursacher grundsätzlich nicht ab.
Wer sich in diesem Szenario wiederfindet, sollte vor der Meldung an die eigene Versicherung genau durchrechnen, ob sich die Kaskomeldung angesichts der Rückstufungskosten überhaupt lohnt – dazu haben wir bei Bedarf gerne ein ausführliches Beratungsgespräch.
Fazit: Strukturiert vorgehen statt Geld verschenken
Ist der Verursacher bekannt, ist ein Parkschaden rechtlich einer der klarsten Fälle im Verkehrsrecht: 100 Prozent Haftung, volle Kostenübernahme, freie Gutachterwahl. Der Haken liegt nicht in der Rechtslage, sondern darin, dass die meisten Geschädigten aus Unwissenheit auf Ansprüche verzichten, die ihnen längst zustehen – allen voran die Wertminderung. Dokumentieren Sie sorgfältig, akzeptieren Sie nicht vorschnell den Gutachter der Gegenseite, und lassen Sie sich bei allem, was über einen Kratzer hinausgeht, unabhängig einschätzen.


