Auffahrunfall auf die Anhängerkupplung: Wer haftet, droht Mitschuld – und welche Schäden versteckt sind
Lesezeit: 10 Minuten
Zuletzt bearbeitet: 26. Oktober 2026
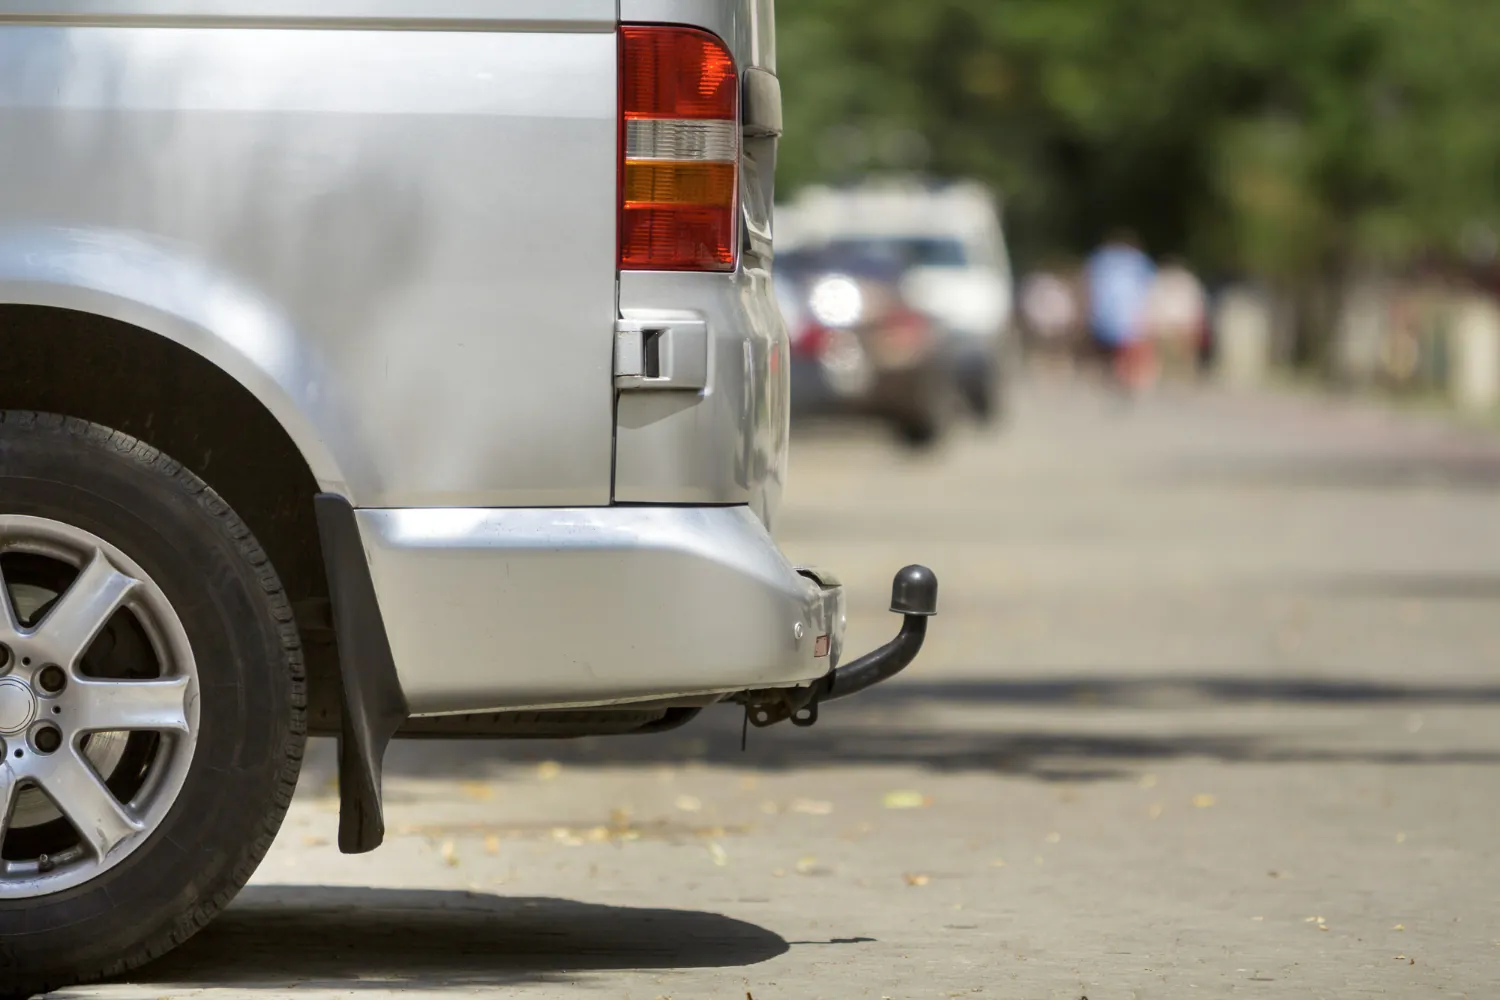
Jemand ist Ihnen hinten aufgefahren – genau auf die Anhängerkupplung? Von außen sieht man oft kaum etwas. Trotzdem stellen sich gleich mehrere Fragen: Muss die Versicherung des Auffahrenden voll zahlen, obwohl die Kupplung montiert war? Ist die Kupplung noch sicher? Und was steckt hinter der Stoßstange?
In diesem Ratgeber erklären wir aus der Gutachter-Praxis, wer bei einem Auffahrunfall auf die Anhängerkupplung haftet, wann Versicherer eine Mitschuld einwenden, welche versteckten Schäden typisch sind und was Sie jetzt tun sollten. Mit kostenlosem AHK-Unfall-Check.
Auffahrunfall auf die Anhängerkupplung: Wer haftet?
In aller Regel der Auffahrende. Nach ständiger Rechtsprechung spricht bei einem Auffahrunfall der erste Anschein dafür, dass der Hintermann zu wenig Abstand gehalten, zu spät reagiert oder nicht aufgepasst hat. Seine Kfz-Haftpflichtversicherung muss Ihnen den Schaden ersetzen – einschließlich einer beschädigten Anhängerkupplung, der Gutachterkosten und Ihrer weiteren Ansprüche.
Die montierte Kupplung ist dabei kein Freifahrtschein für eine Kürzung. Ob die Haftung zwischen zwei Fahrzeughaltern verteilt wird, richtet sich nach § 17 StVG: Entscheidend ist, wer den Unfall in welchem Maß verursacht hat. Dass an Ihrem Auto eine erlaubte Anhängerkupplung montiert war, ist für sich genommen noch kein nachgewiesener Verursachungsbeitrag.
Muss eine abnehmbare Anhängerkupplung abgenommen werden?
Nein. Eine gesetzliche Pflicht, die abnehmbare Anhängerkupplung nach Gebrauch abzunehmen, gibt es nicht – darauf weist auch der ADAC hin. Die wichtigste Ausnahme: Verdeckt die montierte Kupplung das Kennzeichen, müssen Sie sie abnehmen. Sonst droht ein Bußgeld.
Manche Versicherer und Hersteller verweisen zusätzlich auf § 30c StVZO. Danach dürfen keine Teile so über den Fahrzeugumriss hinausragen, dass sie andere mehr als unvermeidbar gefährden. Eine allgemeine Pflicht zum Abnehmen leitet sich daraus nach überwiegender Einschätzung aber nicht ab. Prüfen Sie außerdem die Unterlagen Ihrer Kupplung: Schreibt die Betriebserlaubnis das Abnehmen bei Nichtgebrauch ausdrücklich vor, gilt das.
| Kupplungsart | Darf ohne Anhänger montiert bleiben? | Worauf achten? |
|---|---|---|
| Fest montiert (starr) | Ja – sie ist Teil des Fahrzeugs | Ein Argument „Sie hätten sie abnehmen können“ gibt es hier nicht. |
| Abnehmbar | Ja, solange das Kennzeichen sichtbar bleibt | Der ADAC empfiehlt trotzdem, sie nach Gebrauch abzunehmen. |
| Schwenkbar | Ja – eingeschwenkt ist sie unsichtbar | Ausgeschwenkt ohne Anhänger gilt dasselbe wie bei einer montierten abnehmbaren Kupplung. |
Gutachter-Tipp aus der Praxis: Fotografieren Sie direkt am Unfallort Ihr Heck mit Kupplung und Kennzeichen – gerade und von schräg hinten. So lässt sich später belegen, dass das Kennzeichen frei sichtbar war. Diese eine Aufnahme nimmt vielen Diskussionen mit der Versicherung die Grundlage.
Droht eine Mitschuld, wenn die Kupplung montiert war?
Hier liegt der eigentliche Streitpunkt. Manche Versicherer des Auffahrenden argumentieren, die montierte Kupplung habe die Betriebsgefahr Ihres Fahrzeugs erhöht und den Schaden vergrößert – und wollen deshalb nur einen Teil zahlen. Grundsatzurteile, die eine solche Mithaftung bestätigen, sind bislang nicht bekannt. Das sagt auch der ADAC (Stand Juni 2026).
Für eine Kürzung müsste die Versicherung konkret darlegen, dass gerade die Kupplung den Unfall mitverursacht oder den Schaden vergrößert hat. Ein pauschaler Abzug, nur weil eine Kupplung montiert war, ist aus unserer Sicht und nach Einschätzung vieler Verkehrsrechtler nicht gerechtfertigt. Anders kann es aussehen, wenn die Kupplung das Kennzeichen verdeckt hat – dann haben Sie gegen eine Vorschrift verstoßen, und die Versicherung wird das in die Waagschale werfen.
Was tun, wenn die Versicherung wegen der Kupplung kürzt?
- Kürzung schriftlich begründen lassen – mit konkretem Bezug auf Ihren Fall, nicht nur dem Hinweis auf die Kupplung.
- Nichts unterschreiben, was die Kürzung bestätigt, etwa eine Abfindungserklärung.
- Gutachten vorlegen: Es dokumentiert Schadenbild, Anstoßstelle und Schadenumfang unabhängig.
- Verkehrsanwalt einschalten: Bei klarer Haftung trägt die gegnerische Versicherung auch dessen Kosten.
Warum ein kleiner Rempler auf die Kupplung teuer wird
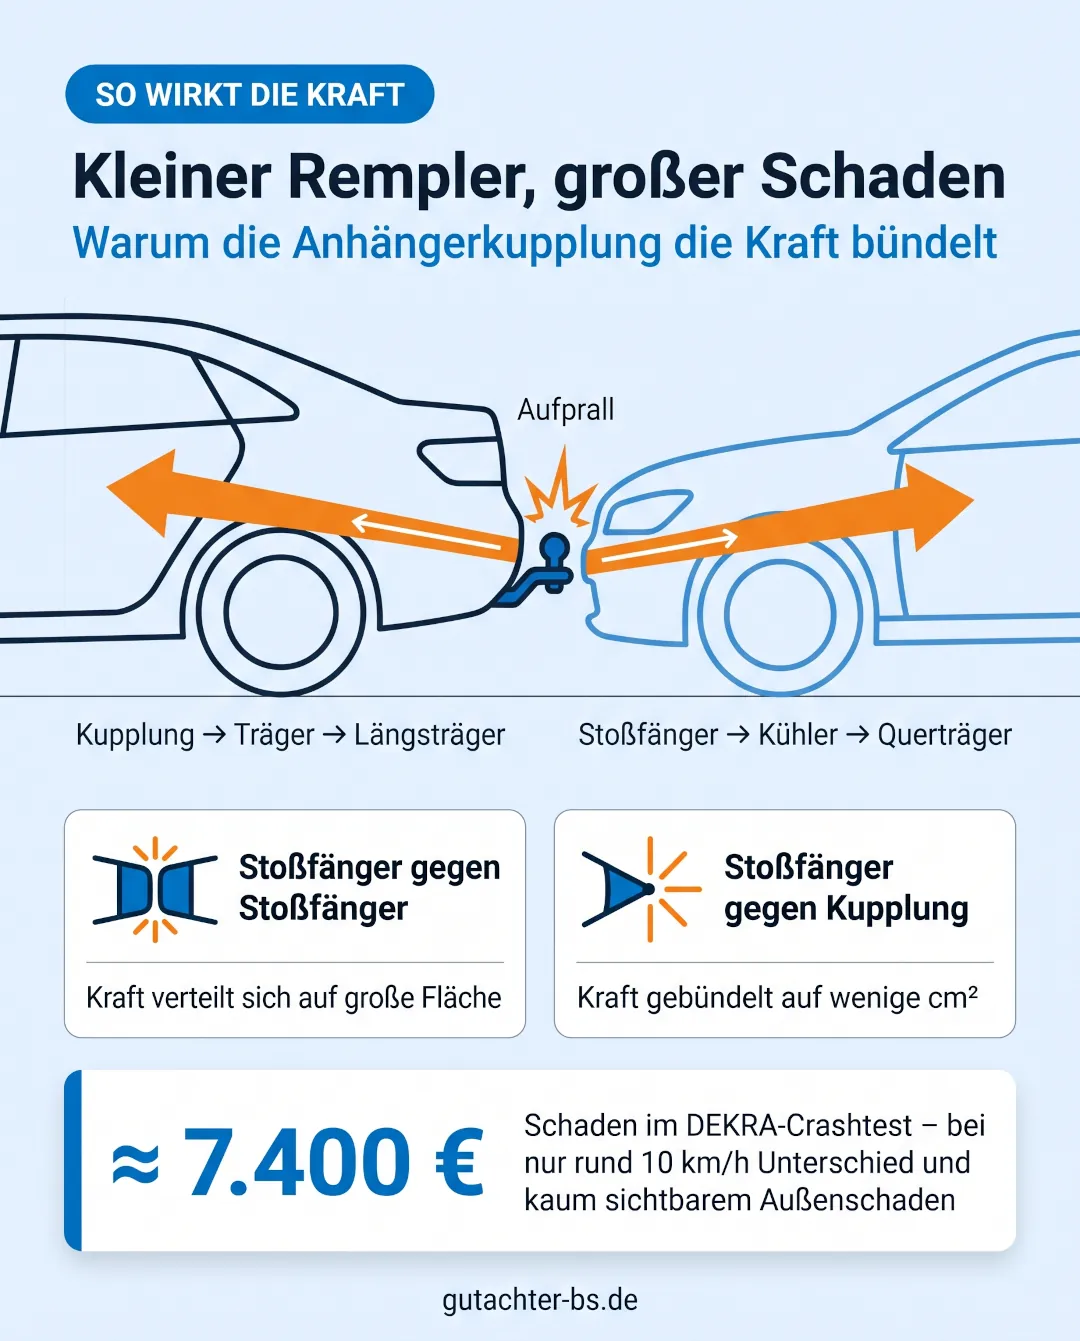
Stoßfänger sind darauf ausgelegt, die Energie eines leichten Aufpralls auf eine große Fläche zu verteilen. Die Kugel einer Anhängerkupplung macht genau das Gegenteil: Sie bündelt die Kraft auf eine Fläche von wenigen Quadratzentimetern und gibt sie direkt an die Träger weiter. Die Folge sind Schäden an Stellen, die von außen nicht zu sehen sind – an beiden Autos.
Wie groß der Unterschied sein kann, zeigt ein Crashtest der DEKRA: Ein Auto fuhr mit nur rund 10 km/h Unterschied auf eine Anhängerkupplung. Von außen war kaum etwas zu erkennen. Nach Demontage und Vermessung der Karosserie zeigten sich ein verformter Querträger, beide Längsträger verzogen, ein eingedrückter Wasserkühler, ein beschädigter Klimakondensator und eine verformte Servoleitung. Der Schaden: rund 7.400 Euro.
Diese versteckten Schäden sollten geprüft werden
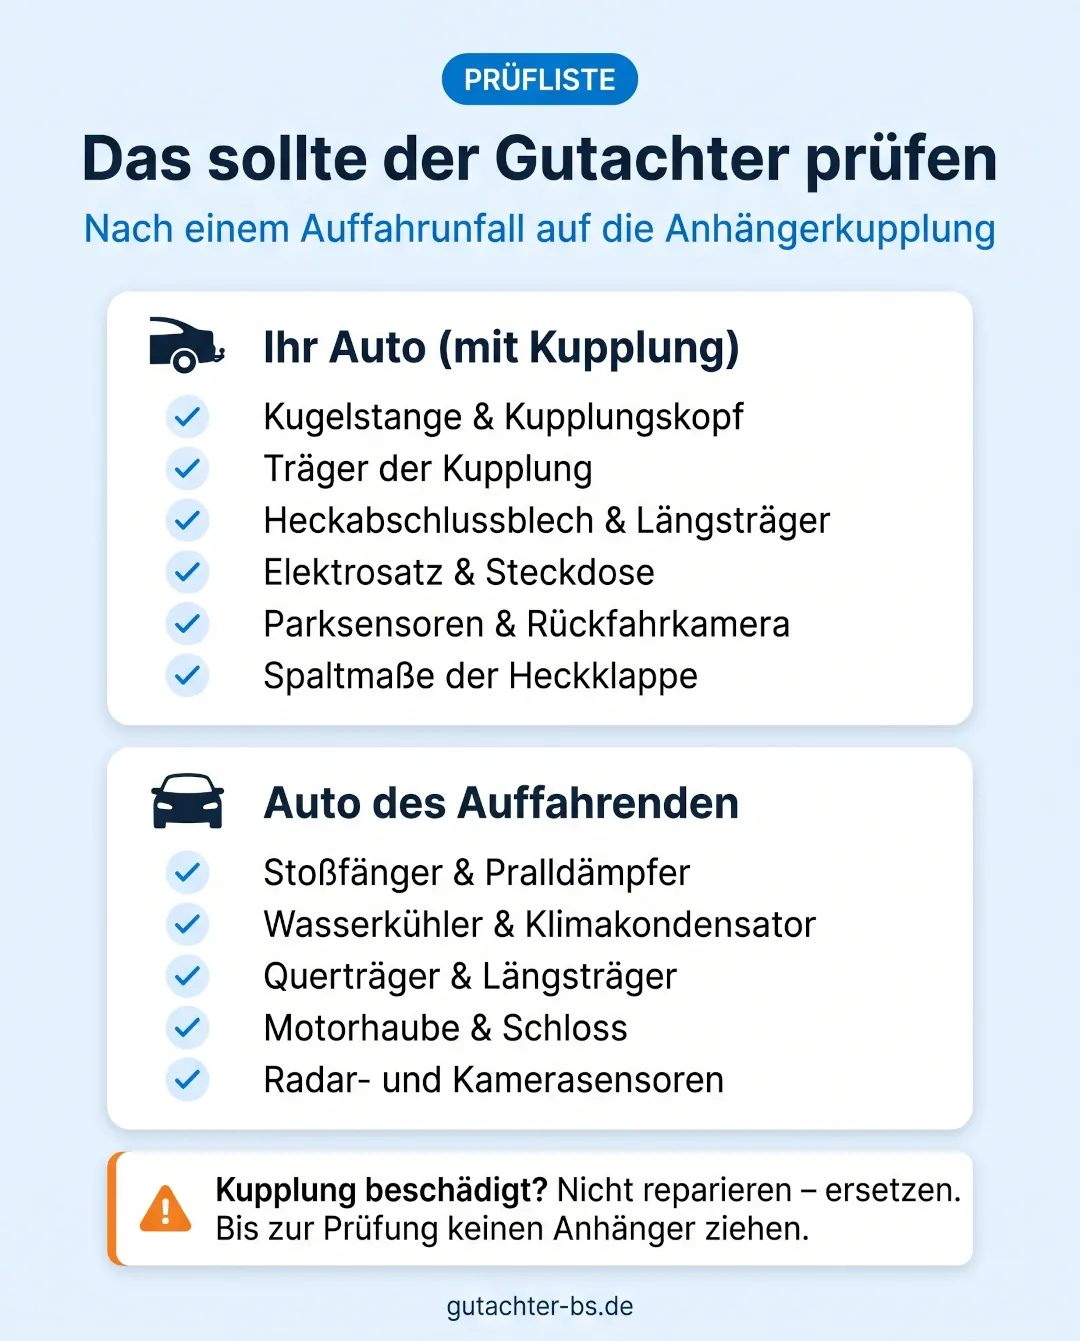
Nach einem Auffahrunfall auf die Anhängerkupplung schauen wir uns in der Begutachtung insbesondere diese Bauteile an:
| Bauteil an Ihrem Auto (mit Kupplung) | Warum prüfen? |
|---|---|
| Kugelstange und Kupplungskopf | Haarrisse oder leichte Verbiegungen sind mit bloßem Auge kaum zu erkennen – beeinträchtigen aber die Sicherheit beim Ziehen. |
| Träger der Anhängerkupplung | Er leitet die Kraft in die Karosserie und kann sich verformen. |
| Heckabschlussblech und Längsträger | Hier landet die Aufprallenergie. Verformungen zeigen sich oft erst bei der Vermessung. |
| Elektrosatz, Steckdose und Steuergerät | Kabel und Steckdose werden beim Aufprall mitbelastet. |
| Parksensoren und Rückfahrkamera | Sensoren im Stoßfänger können sich verschieben oder ausfallen. |
| Heckklappe und Spaltmaße | Veränderte Spaltmaße sind ein Hinweis auf Verformungen dahinter. |
Am Auto des Auffahrenden sind dagegen typischerweise betroffen: Stoßfänger und Pralldämpfer, Wasserkühler und Klimakondensator, Querträger und Längsträger, die Motorhaube samt Schloss sowie – bei vielen modernen Autos – Radar- oder Kamerasensoren für Abstandstempomat und Notbremsassistent.
Hinweis aus unserer Gutachter-Praxis: Ob hinter der Stoßfängerverkleidung etwas verformt ist, lässt sich ohne Demontage nicht seriös beurteilen. Lassen Sie sich deshalb nicht auf eine schnelle Einschätzung am Straßenrand ein – auch wenn der Unfallgegner es eilig hat oder eine Pauschale anbietet.
Muss die Anhängerkupplung nach dem Unfall getauscht werden?
Wenn sie beschädigt ist: ja. Eine Anhängerkupplung ist ein sicherheitsrelevantes, typgenehmigtes Bauteil. Reparieren, Richten oder Schweißen ist nicht zulässig – eine beschädigte Kupplung wird ersetzt. Ob die Kupplung überlastet wurde, zeigt eine fachgerechte Prüfung. Bis dahin sollten Sie keinen Anhänger und keinen Fahrradträger mehr damit nutzen.
Die Kosten für die neue Kupplung samt Einbau und – falls betroffen – Elektrosatz gehören zu Ihrem Schaden und werden von der Versicherung des Auffahrenden übernommen. Ob nach dem Tausch eine Eintragung oder Abnahme nötig ist, hängt von der Genehmigung der neuen Kupplung ab. Das klärt die ausführende Werkstatt.
Was tun nach einem Auffahrunfall auf die Anhängerkupplung?
1. Unfallstelle sichern und Daten austauschen
Warnblinker an, Warnweste, Warndreieck. Notieren Sie Name, Anschrift, Kennzeichen und Versicherung des Auffahrenden sowie Zeugen. Bei Streit über den Hergang oder Verletzten rufen Sie die Polizei.
2. Heck, Kupplung und Kennzeichen fotografieren
Neben den üblichen Unfallfotos brauchen Sie hier zusätzlich Aufnahmen der Kupplung aus mehreren Winkeln, des frei sichtbaren Kennzeichens und der Anstoßstelle am Fahrzeug des Unfallgegners – die Abdrücke der Kugel belegen später den Hergang.
3. Keine Erklärungen zur Kupplung abgeben
Sätze wie „Die hätte ich wohl abnehmen sollen“ sind gut gemeint, werden aber gern als Schuldeingeständnis ausgelegt. Bleiben Sie bei den Tatsachen und unterschreiben Sie nichts zur Schuldfrage.
4. Kupplung nicht mehr belasten
Bis zur Prüfung keinen Anhänger, Wohnwagen oder Fahrradträger mehr anhängen. Eine vorgeschädigte Kupplung kann unter Last versagen.
5. Schaden melden und Gutachter beauftragen
Melden Sie den Schaden innerhalb von zwei Wochen schriftlich bei der Haftpflichtversicherung des Auffahrenden. Die Bagatellgrenze von rund 750 Euro ist bei einem Aufprall auf die Kupplung schnell überschritten – dann haben Sie Anspruch auf einen unabhängigen Gutachter Ihrer Wahl. Alle weiteren Schritte erklären wir im Ratgeber Unfall – was tun als Geschädigter?.
Kostenloser AHK-Unfall-Check: Was gilt in Ihrem Fall?
Beantworten Sie ein paar kurze Fragen – Sie erhalten sofort eine Einschätzung zu Haftung, Prüfpunkten und nächsten Schritten.
Auffahrunfall auf die Anhängerkupplung – was gilt in Ihrem Fall?
Wenige Fragen – Sie erhalten sofort eine Einschätzung zu Haftung, versteckten Schäden und nächsten Schritten.
Was ist passiert?
Welche Anhängerkupplung hat Ihr Auto?
Verdeckt die montierte Kupplung Ihr Kennzeichen (auch teilweise)?
Wie sieht der Schaden von außen aus?
Und wenn Sie selbst auf die Kupplung aufgefahren sind?
Dann sieht es leider anders aus: Als Auffahrender haften Sie in der Regel allein. Ihre Kfz-Haftpflichtversicherung übernimmt den Schaden am Vorderfahrzeug – inklusive Kupplung. Ihren eigenen Schaden ersetzt die gegnerische Versicherung normalerweise nicht, sondern nur Ihre Vollkaskoversicherung, mit Selbstbeteiligung und Rückstufung.
Lassen Sie Ihr Auto trotzdem gründlich prüfen. Gerade Kühler, Klimakondensator und Träger in der Front sind nach einem Aufprall auf eine Kupplung häufig beschädigt. Tritt Flüssigkeit aus oder leuchten Warnlampen, sollten Sie nicht weiterfahren.
Fazit: Kleiner Aufprall, große Wirkung – lassen Sie genau hinschauen
Wer auf Ihre Anhängerkupplung auffährt, haftet in der Regel voll – auch wenn die Kupplung montiert war. Lassen Sie sich von einem Mitschuld-Argument nicht verunsichern, solange Ihr Kennzeichen frei sichtbar war. Viel wichtiger ist der Blick hinter die Stoßstange: Die Kupplung bündelt die Kraft und verursacht Schäden, die von außen kaum zu sehen sind. Ein unabhängiges Gutachten sorgt dafür, dass alles erfasst und bezahlt wird – auch die neue Kupplung.
Als unabhängige Kfz-Sachverständige sind wir in Braunschweig sowie in Wolfsburg, Gifhorn, Hannover, Hildesheim und Helmstedt für Sie da.