Unfall – was tun als Geschädigter? Checkliste und alle Ansprüche
Lesezeit: 14 Minuten
Zuletzt bearbeitet: 26. Oktober 2026
Ihnen ist jemand ins Auto gefahren und Sie sind nicht schuld? Dann stehen Ihnen deutlich mehr Rechte zu, als die meisten Geschädigten wissen – und fast alle Kosten trägt die Kfz-Haftpflichtversicherung des Unfallgegners.
In diesem Ratgeber zeigen wir Ihnen aus der täglichen Gutachter-Praxis Schritt für Schritt, was Sie am Unfallort, in den ersten Tagen und bei der Regulierung tun sollten, welche Ansprüche Sie haben und welche Fehler Geschädigte immer wieder bares Geld kosten. Mit Checkliste, Fristen-Übersicht und kostenlosem Anspruchs-Check.
Unverschuldeter Unfall – was tun als Geschädigter? Die Kurzantwort
Als Geschädigter sichern Sie zuerst die Unfallstelle und dokumentieren den Unfall. Anschließend melden Sie den Schaden direkt bei der Kfz-Haftpflichtversicherung des Unfallgegners und lassen Ihr Fahrzeug bei Schäden über rund 750 Euro von einem unabhängigen Kfz-Gutachter Ihrer Wahl begutachten. Die gegnerische Versicherung muss dann alle unfallbedingten Kosten ersetzen – von der Reparatur über die Wertminderung bis zum Nutzungsausfall.
Der rechtliche Hintergrund: Wer einen Unfall verursacht, muss den Geschädigten so stellen, als wäre der Unfall nie passiert (§ 249 BGB). Diesen Anspruch können Sie direkt gegenüber der Haftpflichtversicherung des Verursachers geltend machen. Sie müssen also weder mit dem Unfallgegner selbst verhandeln noch Ihre eigene Versicherung in Anspruch nehmen.
Checkliste: Was tun direkt nach dem Unfall?
In den ersten Minuten nach einem Unfall entscheidet sich oft, wie reibungslos die spätere Regulierung läuft. Gehen Sie diese Punkte der Reihe nach durch:
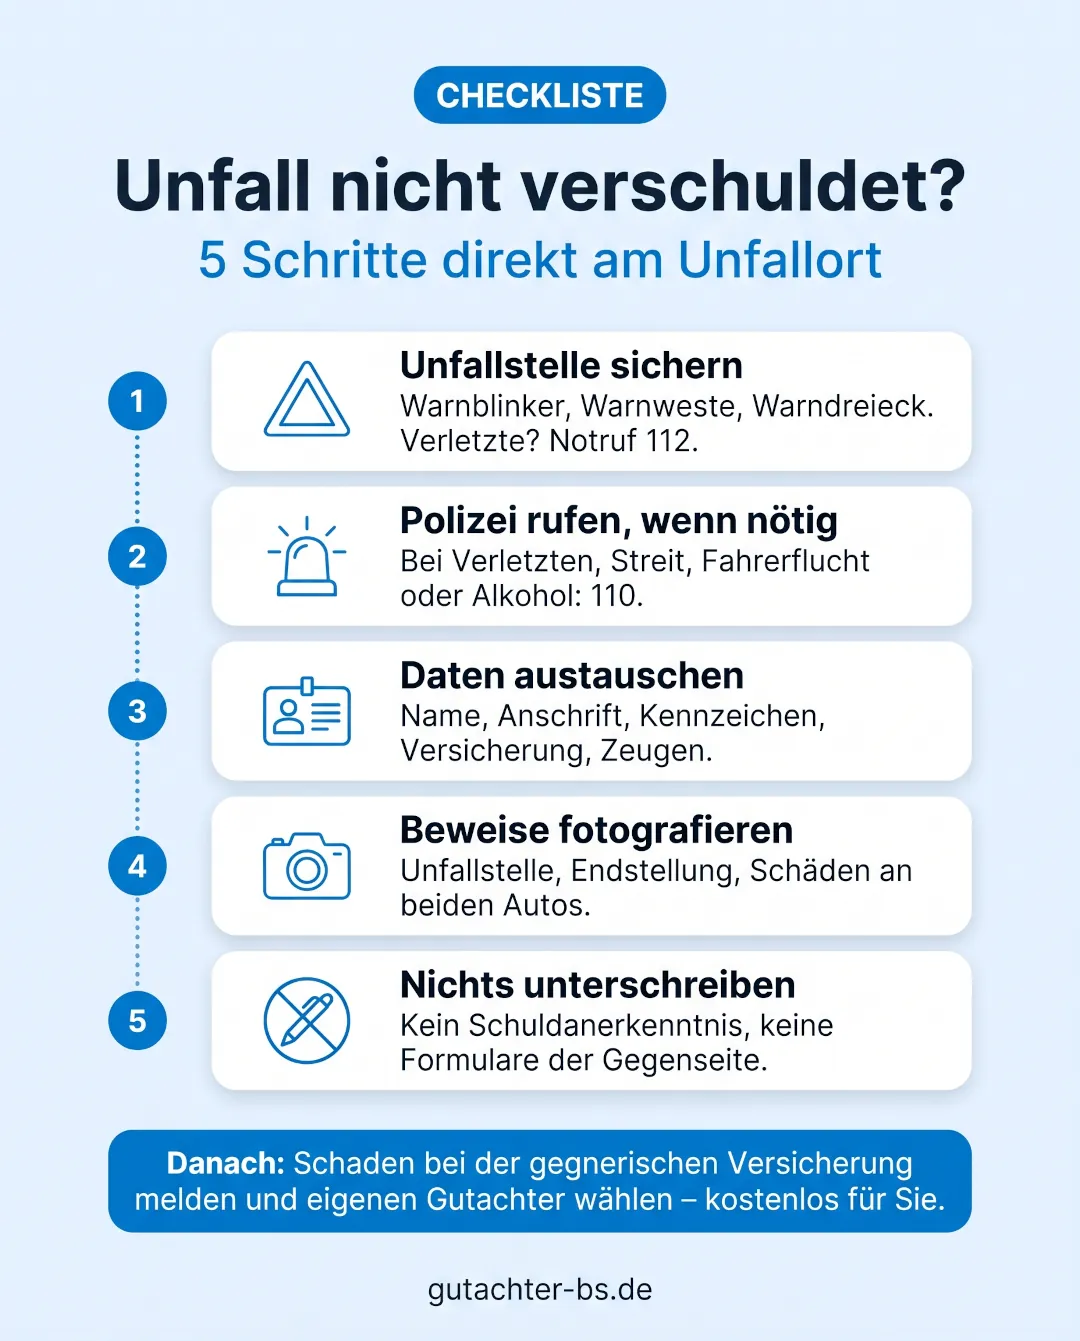
1. Unfallstelle sichern und Verletzte versorgen
Warnblinker an, Warnweste anziehen, Warndreieck aufstellen – innerorts rund 50 Meter, auf Landstraßen etwa 100 Meter und auf der Autobahn mindestens 150 bis 200 Meter hinter der Unfallstelle. Ist jemand verletzt, leisten Sie Erste Hilfe und wählen den Notruf 112. Ihre eigene Sicherheit geht dabei immer vor.
2. Polizei rufen – wann es sinnvoll ist
Bei einem reinen Blechschaden ohne Streit ist die Polizei nicht zwingend nötig. In diesen Fällen sollten Sie sie aber immer über die 110 verständigen:
- Es gibt Verletzte.
- Der Unfallgegner bestreitet seine Schuld oder verhält sich unkooperativ.
- Der Verursacher flüchtet oder ist nicht greifbar.
- Es besteht Verdacht auf Alkohol oder Drogen.
- Der Unfallgegner hat ein ausländisches Kennzeichen, fährt einen Mietwagen oder kann keine Papiere vorzeigen.
- Der Sachschaden ist hoch oder öffentliches Eigentum wie Leitplanken oder Ampeln ist beschädigt.
Eine polizeiliche Unfallaufnahme ist später ein starkes Beweismittel – gerade dann, wenn der Unfallgegner den Hergang plötzlich anders schildert.
3. Daten des Unfallgegners vollständig notieren
Notieren oder fotografieren Sie:
- Name und Anschrift des Fahrers und – falls abweichend – des Halters
- amtliches Kennzeichen
- Name der Kfz-Haftpflichtversicherung und, wenn möglich, die Versicherungsnummer
- Namen und Telefonnummern von Zeugen
- Datum, Uhrzeit und genauen Unfallort
Kennt der Unfallgegner seine Versicherung nicht, hilft der Zentralruf der Autoversicherer unter 0800 250 26 00 weiter – dafür genügt in der Regel das Kennzeichen. Den Europäischen Unfallbericht können Sie gemeinsam ausfüllen. Unterschreiben Sie ihn aber nur, wenn der Hergang darin vollständig und richtig wiedergegeben ist.
4. Beweise mit dem Smartphone sichern
Fotografieren Sie möglichst, bevor die Fahrzeuge bewegt werden – sofern das ohne Gefahr möglich ist:
- Übersichtsaufnahmen der Unfallstelle aus mehreren Richtungen
- die Endstellung beider Fahrzeuge
- die Schäden an beiden Fahrzeugen – aus der Nähe und mit etwas Abstand
- das Kennzeichen des Unfallgegners
- Bremsspuren, Splitter, Verkehrszeichen und Ampeln
Gutachter-Tipp aus der Praxis: Fotografieren Sie die Anstoßstellen beider Fahrzeuge zusätzlich mit einem Gegenstand als Größenvergleich, etwa einem Schlüssel oder Ihrer Hand. Passen Höhe und Form der Schäden zusammen, lässt sich der geschilderte Hergang später technisch belegen – und genau das entscheidet im Streitfall oft über Ihr Geld.
5. Keine Schuld eingestehen und nichts unterschreiben
Bleiben Sie sachlich und schildern Sie nur Tatsachen. Ein menschliches „Tut mir leid“ ist noch kein Schuldanerkenntnis. Unterschreiben Sie am Unfallort aber keine Erklärung zur Schuldfrage und keine Formulare, die Ihnen die Gegenseite vorlegt. Ein Schuldeingeständnis des Unfallgegners dürfen Sie sich dagegen gern schriftlich geben lassen.
Nach dem Unfall: Die nächsten Schritte in den ersten Tagen
Schaden bei der gegnerischen Versicherung melden
Ihren Schaden melden Sie direkt bei der Kfz-Haftpflichtversicherung des Unfallgegners. Nach § 119 VVG sollen Sie das innerhalb von zwei Wochen und in Textform tun – eine E-Mail oder das Online-Formular des Versicherers genügt. Sie erhalten daraufhin eine Schadennummer, unter der der gesamte weitere Schriftverkehr läuft.
Melden Sie zunächst nur den Unfall und den Hergang. Zur Schadenhöhe müssen Sie in diesem Moment noch nichts sagen – die belegt später Ihr Gutachten.
Muss ich einen unverschuldeten Unfall meiner eigenen Versicherung melden?
In der Regel ja – als reine Information. Die meisten Kfz-Versicherungsbedingungen (AKB) verlangen, dass Sie jedes Schadenereignis innerhalb einer Woche melden, auch wenn Sie nicht schuld sind. Maßgeblich ist Ihr Vertrag. Der Hintergrund: Der Unfallgegner könnte später behaupten, Sie hätten den Unfall verursacht. Die Meldung ist keine Inanspruchnahme Ihrer Versicherung – solange diese nichts zahlen muss, bleibt Ihre Schadenfreiheitsklasse unverändert.
Unabhängigen Kfz-Gutachter beauftragen
Liegt der Schaden über der sogenannten Bagatellgrenze von rund 750 Euro, haben Sie das Recht auf ein vollständiges Schadengutachten durch einen Sachverständigen Ihrer Wahl. Die Grenze geht auf die Rechtsprechung des Bundesgerichtshofs zurück (BGH, Urteil vom 30.11.2004, Az. VI ZR 365/03). Die Gutachterkosten gehören zum Schaden – die gegnerische Versicherung muss sie erstatten.
Unterhalb dieser Grenze reicht oft ein Kostenvoranschlag. Bei modernen Fahrzeugen ist die Grenze aber schnell überschritten: Parksensoren, Kameras und aufwendige Lackierungen machen aus einer harmlos wirkenden Delle schnell einen Schaden von über 1.000 Euro. Für Laien ist das am Unfallort kaum einzuschätzen.
Hinweis aus unserer Gutachter-Praxis: Häufig ruft die gegnerische Versicherung schon kurz nach der Schadenmeldung an und bietet an, „unbürokratisch“ einen eigenen Gutachter zu schicken oder die Reparatur in einer Partnerwerkstatt zu organisieren. Das ist erlaubt – Sie müssen es aber nicht annehmen. Ein freundlicher Satz genügt: „Danke, ich lasse den Schaden von einem unabhängigen Sachverständigen meiner Wahl begutachten.“
Wie Versicherer bei der Schadenregulierung vorgehen und wo Geschädigte besonders aufpassen sollten, beschreibt auch die Stiftung Warentest ausführlich.
Verletzungen sofort ärztlich dokumentieren lassen
Auch wenn Sie sich am Unfalltag fit fühlen: Nacken- oder Rückenschmerzen zeigen sich oft erst nach Stunden oder Tagen. Lassen Sie sich zeitnah ärztlich untersuchen und die Befunde dokumentieren. Ohne ärztlichen Nachweis lassen sich Schmerzensgeld und Behandlungskosten später kaum durchsetzen.
Brauche ich einen Anwalt?
Nicht immer, aber oft ist es sinnvoll. Bei klarer Haftungslage muss die gegnerische Versicherung auch die Kosten Ihres Verkehrsrechtsanwalts übernehmen. Besonders empfehlenswert ist anwaltliche Unterstützung bei Personenschäden, bei Streit über die Schuldfrage, bei Teilschuld oder wenn die Versicherung kürzt oder auf Zeit spielt. Für die rechtliche Durchsetzung arbeiten wir mit spezialisierten Verkehrsrechtsanwälten zusammen, zum Beispiel der Kanzlei Rischmüller & Seide in Braunschweig.
Welche Ansprüche haben Sie als Geschädigter?
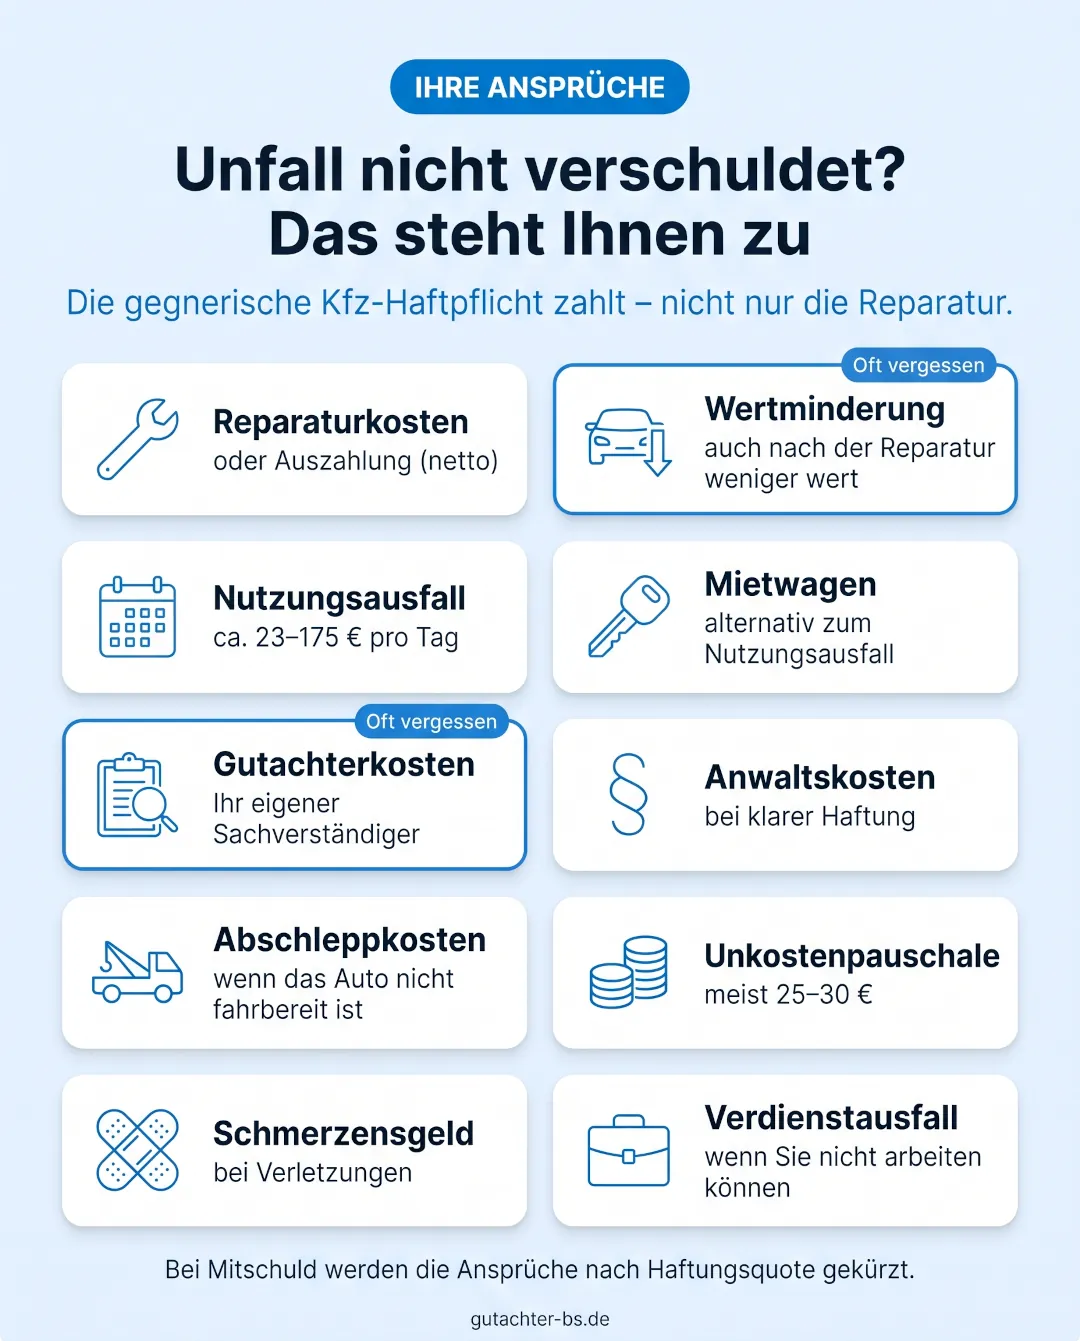
Viele Geschädigte denken beim Schadenersatz nur an die Reparatur. Tatsächlich steht Ihnen nach einem unverschuldeten Unfall deutlich mehr zu. Die Übersicht zeigt die wichtigsten Positionen:
| Anspruch | Was Ihnen zusteht |
|---|---|
| Reparaturkosten | Alle Kosten, um Ihr Fahrzeug fachgerecht in den Zustand vor dem Unfall zu versetzen – inklusive oft vergessener Positionen wie Verbringungskosten zur Lackiererei und Aufschlägen auf Ersatzteilpreise (UPE-Aufschläge). |
| Wiederbeschaffungswert (bei Totalschaden) | Lohnt sich die Reparatur nicht, erhalten Sie den Preis für ein vergleichbares Fahrzeug abzüglich des Restwerts Ihres Unfallwagens. |
| Wertminderung (merkantiler Minderwert) | Ein Unfallfahrzeug ist beim Verkauf weniger wert – auch nach einer perfekten Reparatur. Diesen Betrag ermittelt nur ein Gutachten. |
| Nutzungsausfall oder Mietwagen | Für die Dauer der Reparatur oder Ersatzbeschaffung entweder ein Mietwagen oder eine Nutzungsausfallentschädigung von je nach Fahrzeugklasse rund 23 bis 175 Euro pro Tag. Beides zusammen geht nicht. |
| Gutachterkosten | Die Kosten Ihres unabhängigen Sachverständigen trägt die gegnerische Versicherung, sofern der Schaden über der Bagatellgrenze liegt. |
| Anwaltskosten | Bei klarer Haftung zahlt die gegnerische Versicherung auch Ihren Verkehrsrechtsanwalt. |
| Abschlepp- und Bergungskosten | Ist Ihr Auto nicht mehr fahrbereit, gehören Abschleppen und eventuelle Standgebühren zum Schaden. |
| Unkostenpauschale | Für Telefonate, Porto und Fahrten erkennen Gerichte meist pauschal 25 bis 30 Euro an – ohne Einzelnachweis. |
| Ab- und Anmeldekosten | Bei einem Totalschaden werden auch Zulassungskosten und neue Kennzeichen für das Ersatzfahrzeug ersetzt. |
| Schmerzensgeld und Heilbehandlung | Bei Verletzungen: Arzt- und Behandlungskosten, Fahrtkosten zur Behandlung und ein angemessenes Schmerzensgeld. |
| Verdienstausfall | Wer verletzungsbedingt nicht arbeiten kann, hat Anspruch auf Ersatz des Einkommensverlusts – Selbstständige auf den entgangenen Gewinn. |
| Beschädigte Gegenstände | Auch Handy, Kleidung oder Kindersitz im Auto gehören zum Schaden. |
Gutachter-Tipp: Denken Sie an den Kindersitz. Viele Hersteller empfehlen, Kindersitze nach einem Unfall auszutauschen – auch wenn äußerlich nichts zu sehen ist. Die Kosten für einen neuen Sitz gehören zu Ihrem Schaden. Sprechen Sie uns bei der Begutachtung darauf an, damit der Sitz dokumentiert wird.
Reparieren lassen oder Schaden auszahlen lassen?
Sie entscheiden selbst, ob Sie Ihr Auto reparieren lassen oder sich den Schaden auf Basis des Gutachtens auszahlen lassen (fiktive Abrechnung). Bei der Reparatur erstattet die Versicherung die tatsächlichen Kosten inklusive Mehrwertsteuer. Bei der fiktiven Abrechnung erhalten Sie den Nettobetrag – die Mehrwertsteuer wird nur ersetzt, wenn sie tatsächlich anfällt.
Beim wirtschaftlichen Totalschaden gibt es eine Besonderheit: Liegen die Reparaturkosten höchstens 30 Prozent über dem Wiederbeschaffungswert, dürfen Sie Ihr Fahrzeug unter bestimmten Voraussetzungen trotzdem reparieren lassen (130-Prozent-Regel). Dafür muss die Reparatur fachgerecht nach Gutachten erfolgen, und Sie müssen das Auto danach in der Regel mindestens sechs Monate weiter nutzen. Welcher Weg sich für Sie lohnt, zeigt das Gutachten. Mehr dazu lesen Sie unter Auszahlung oder Reparatur.
Kostenloser Anspruchs-Check: Was steht Ihnen nach Ihrem Unfall zu?
Vier kurze Fragen genügen für eine erste, unverbindliche Übersicht Ihrer Ansprüche und nächsten Schritte – direkt hier im Browser.
Was steht Ihnen nach dem Unfall zu?
4 kurze Fragen – Sie erhalten sofort eine persönliche Übersicht Ihrer Ansprüche und nächsten Schritte.
Wer hat den Unfall verursacht?
Wie hoch schätzen Sie den Schaden an Ihrem Auto?
Ist Ihr Auto noch fahrbereit und verkehrssicher?
Wurde bei dem Unfall jemand verletzt?
Die 7 häufigsten Fehler, die Geschädigte Geld kosten
Aus unserer täglichen Arbeit kennen wir die Stolperfallen, an denen Geschädigte am häufigsten Geld verlieren:
- Den Gutachter der Gegenseite akzeptieren. Er wird von der Versicherung beauftragt, die den Schaden bezahlen muss – nicht von Ihnen.
- Vor der Begutachtung reparieren. Ist der Schaden erst beseitigt, lässt er sich nicht mehr vollständig belegen.
- Bei größeren Schäden nur einen Kostenvoranschlag einreichen. Wertminderung und Ausfalldauer fehlen darin – und damit Geld.
- Formulare der Versicherung ungeprüft unterschreiben. Abfindungserklärungen können weitere Ansprüche ausschließen.
- Wertminderung und Nutzungsausfall nicht fordern. Die Versicherung zahlt nur, was Sie geltend machen – automatisch kommt nichts.
- Einen Mietwagen zu lange oder zu teuer nehmen. Sie müssen den Schaden gering halten (Schadenminderungspflicht). Wählen Sie eine vergleichbare Fahrzeugklasse und geben Sie das Auto nach der Reparatur zügig zurück.
- Zu lange warten. Je später Sie melden, desto schwerer lässt sich der Zusammenhang zwischen Unfall und Schaden beweisen.
Fristen im Überblick: Wie viel Zeit haben Sie – und die Versicherung?
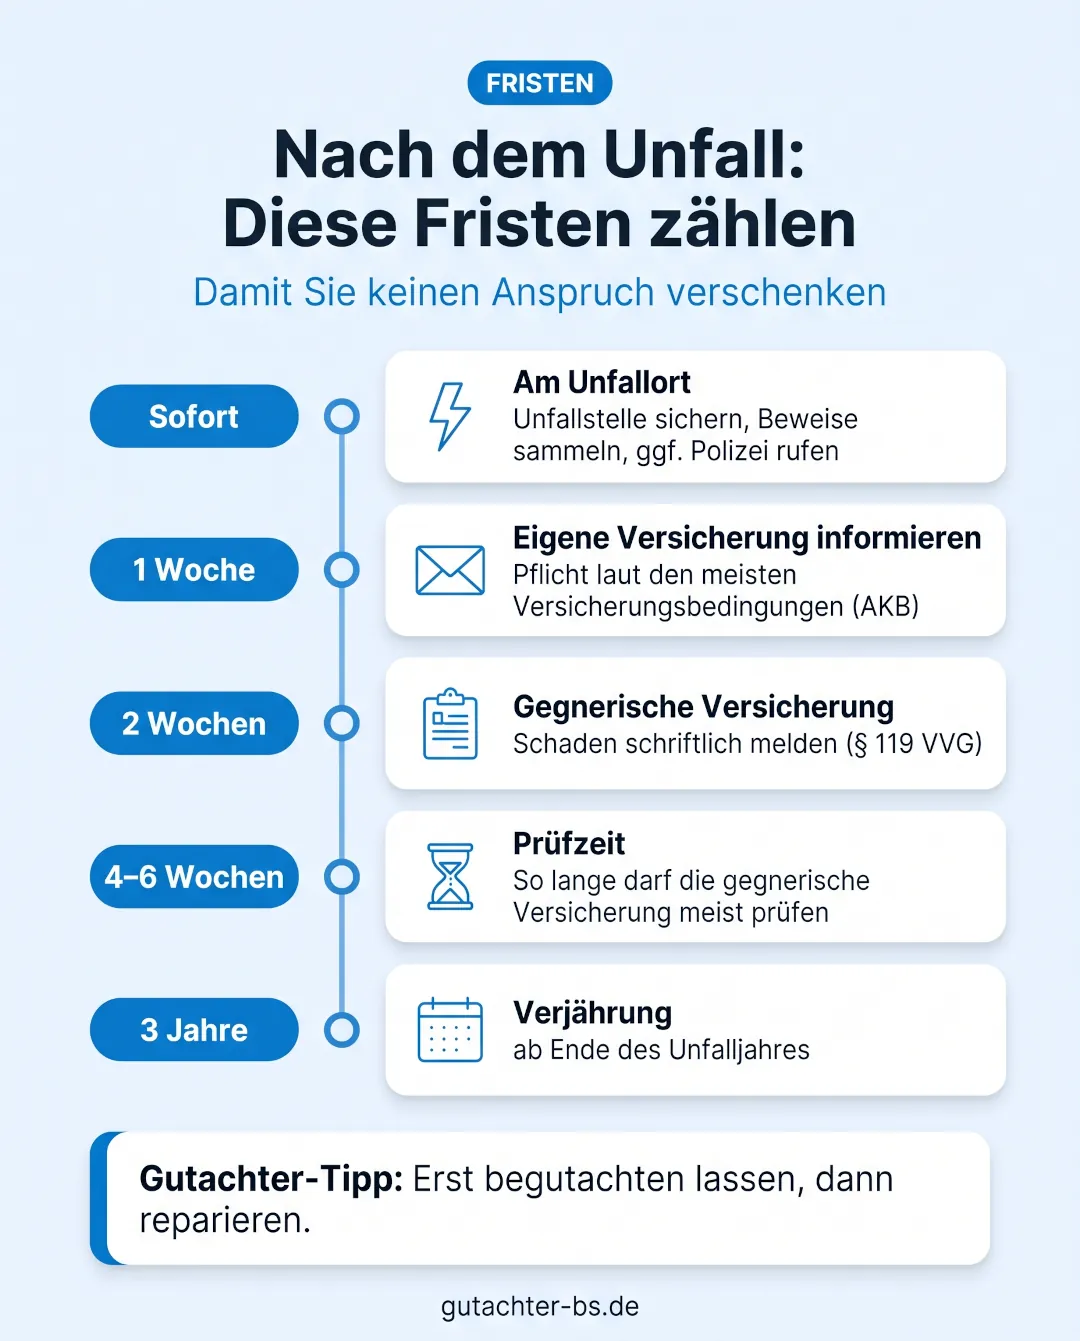
Damit Sie nichts verpassen, hier die wichtigsten Fristen auf einen Blick:
| Wann? | Was ist zu tun? | Gut zu wissen |
|---|---|---|
| Sofort | Unfallstelle sichern, Beweise sammeln, Polizei bei Verletzten oder Streit | Am Unfallort gesicherte Beweise lassen sich später kaum ersetzen. |
| Innerhalb 1 Woche | Information an Ihre eigene Kfz-Versicherung | Frist nach den meisten Versicherungsbedingungen – prüfen Sie Ihren Vertrag. |
| Innerhalb 2 Wochen | Schadenmeldung an die gegnerische Versicherung | Vorgabe nach § 119 VVG, in Textform – eine E-Mail genügt. |
| Ca. 4 bis 6 Wochen | Prüfzeit der gegnerischen Versicherung | So viel Zeit billigen Gerichte Versicherern in einfachen Fällen meist zu – gerechnet ab vollständigen Unterlagen. |
| 3 Jahre | Verjährung Ihrer Ansprüche | Beginnt am Ende des Unfalljahres. Solange die Versicherung prüft, ist die Verjährung gehemmt. |
Sonderfälle: Mitschuld, Fahrerflucht, Leasing und ausländischer Unfallgegner
Wenn Sie eine Mitschuld tragen
Ist die Schuldfrage nicht eindeutig, teilen Versicherer und Gerichte die Haftung häufig nach Quoten auf – etwa 70 zu 30. Ihre Ansprüche werden dann entsprechend gekürzt, auch die Gutachter- und Anwaltskosten. Allein die sogenannte Betriebsgefahr eines Fahrzeugs kann zu einer Mithaftung führen, selbst wenn Sie sich korrekt verhalten haben. Gerade dann sind ein unabhängiges Gutachten und ein Verkehrsanwalt wichtig: Sie belegen den Hergang und die volle Schadenhöhe.
Fahrerflucht oder unbekannter Verursacher
Rufen Sie sofort die Polizei und erstatten Sie Anzeige. Notieren Sie alles, was Sie über das andere Fahrzeug wissen, und suchen Sie nach Zeugen oder Kameras in der Umgebung. Bleibt der Verursacher unbekannt, kommt für den Fahrzeugschaden meist nur Ihre eigene Vollkaskoversicherung auf – mit Selbstbeteiligung und Rückstufung. Die Verkehrsopferhilfe springt vor allem bei Personenschäden ein. Sachschäden am Fahrzeug ersetzt sie bei unbekanntem Verursacher nur in engen Ausnahmefällen.
Unfall mit Leasing- oder finanziertem Fahrzeug
Informieren Sie umgehend Ihre Leasinggesellschaft oder Bank – sie ist Eigentümerin des Fahrzeugs. Viele Leasingverträge schreiben bei Unfallschäden ein Gutachten und eine fachgerechte Reparatur vor. Die Wertminderung steht in der Regel dem Leasinggeber als Eigentümer zu. Ein lückenloses Gutachten schützt Sie außerdem vor Streit bei der späteren Rückgabe.
Unfallgegner mit ausländischem Kennzeichen
Auch dann müssen Sie Ihren Schaden nicht im Ausland einfordern. Über den Zentralruf der Autoversicherer erfahren Sie, welches Unternehmen in Deutschland für die Regulierung zuständig ist. Notieren Sie dafür unbedingt Kennzeichen, Versicherung und – falls vorhanden – die Nummer der Grünen Karte.
Kostenvoranschlag oder unabhängiges Gutachten?
Nach der Schadenmeldung stehen viele Geschädigte vor dieser Frage. Die Unterschiede sind größer, als man denkt:
| Kriterium | Kostenvoranschlag | Unabhängiges Gutachten |
|---|---|---|
| Wer erstellt es? | Eine Werkstatt | Ein unabhängiger Kfz-Sachverständiger |
| Reparaturkosten | Ja | Ja, nach Herstellervorgaben kalkuliert |
| Wertminderung | Nein | Ja |
| Reparatur- bzw. Ausfalldauer | Nein | Ja – Grundlage für Nutzungsausfall |
| Wiederbeschaffungs- und Restwert | Nein | Ja |
| Beweissicherung | Kaum | Umfassend, mit Fotodokumentation |
| Kosten für Sie | Je nach Werkstatt | Keine – zahlt die gegnerische Versicherung (über der Bagatellgrenze) |
Und der Gutachter, den die gegnerische Versicherung schicken möchte? Er wird von dem Unternehmen beauftragt und bezahlt, das den Schaden am Ende begleichen muss. Das ist rechtlich zulässig. Ein Sachverständiger, den Sie selbst beauftragen, arbeitet dagegen ausschließlich in Ihrem Auftrag. Deshalb unsere Empfehlung: Nutzen Sie Ihr Recht auf freie Gutachterwahl.
Fazit: Ruhe bewahren, Beweise sichern, Ansprüche vollständig fordern
Ein unverschuldeter Unfall ist ärgerlich genug – finanziell sollten Sie nicht auch noch draufzahlen. Sichern Sie am Unfallort Beweise, unterschreiben Sie nichts vorschnell, melden Sie den Schaden zeitnah bei der gegnerischen Versicherung und lassen Sie Ihr Fahrzeug von einem unabhängigen Gutachter Ihrer Wahl bewerten. So bekommen Sie alles, was Ihnen zusteht – von der Reparatur bis zur Wertminderung.
Als unabhängige Kfz-Sachverständige sind wir in Braunschweig sowie in Wolfsburg, Gifhorn, Hannover, Hildesheim und Helmstedt für Sie da.